
Praxora News
CBAM entra en una nueva fase: la Comisión Europea operacionaliza la verificación de emisiones incorporadas
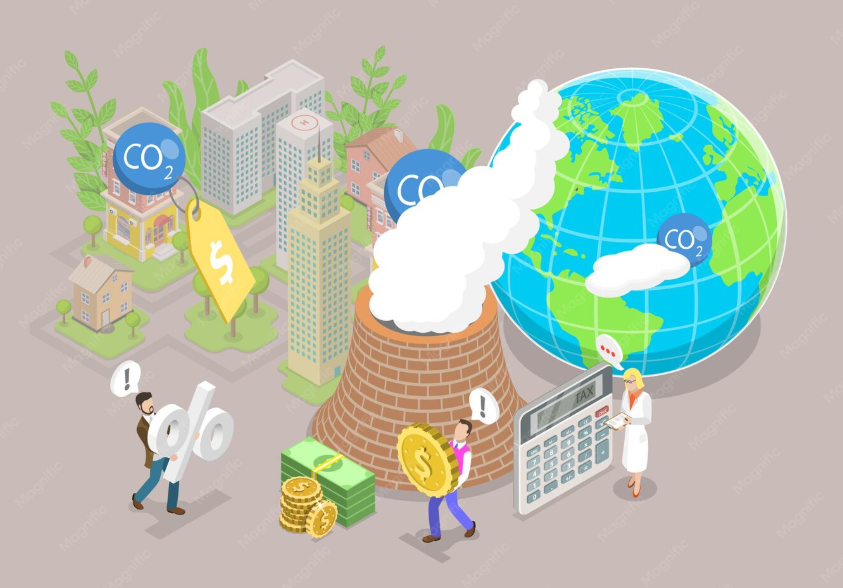
La Comisión Europea publicó el 28 de septiembre nuevos recursos para los verificadores acreditados del Carbon Border Adjustment Mechanism (CBAM). Más que una actualización administrativa, el desarrollo marca un paso importante en la construcción de la infraestructura de verificación que permitirá utilizar datos reales y verificados de emisiones incorporadas en las importaciones a la Unión Europea.
El 28 de septiembre de 2026, la Dirección General de Fiscalidad y Unión Aduanera de la Comisión Europea (DG TAXUD) publicó un nuevo conjunto de recursos destinados a los verificadores CBAM acreditados.
Los materiales incluyen:
- Orientación sobre verificación y acreditación
- Procedimientos para acceder y registrarse en el CBAM Registry
- Documentación operativa para los verificadores acreditados
- Manuales de usuario
- Guías para solicitar acceso técnico
- Nuevos vídeos de formación sobre el funcionamiento del portal O3CI
El anuncio llega en un momento particularmente relevante.
El régimen definitivo del CBAM comenzó el 1 de enero de 2026. Durante esta fase, los importadores europeos de determinados productos deben declarar las emisiones incorporadas en las mercancías importadas y cumplir las obligaciones financieras asociadas al mecanismo.
Cuando se utilizan emisiones reales, los datos deben estar sujetos a verificación por un verificador independiente acreditado.
Por tanto, el desarrollo de la infraestructura de acreditación, verificación y registro no es accesorio al CBAM. Es parte de su arquitectura de cumplimiento.
1. El cambio fundamental: de reportar emisiones a verificar datos que tendrán consecuencias económicas
El CBAM introduce una diferencia importante frente a muchos ejercicios tradicionales de huella de carbono corporativa.
La cuestión ya no es solamente: ¿Cuántas toneladas de CO₂e genera una instalación?
La pregunta pasa a ser: ¿Cuáles son las emisiones incorporadas en los bienes sujetos a CBAM que esa instalación produce y puede demostrar con evidencia suficiente?
La Comisión Europea establece que la verificación se realiza a nivel de instalación donde se producen los bienes CBAM. El operador de la instalación debe monitorizar y calcular las emisiones incorporadas de acuerdo con la metodología CBAM y proporcionar la información correspondiente al verificador acreditado.
El verificador, por su parte, evalúa:
- El enfoque de monitorización
- Los cálculos de emisiones
- Los datos utilizados
- La evidencia que sustenta esos datos
- La conformidad de la información con las reglas aplicables.
Una vez completada la evaluación, emite un verification report que puede ser utilizado en la declaración CBAM.
La cadena queda estructurada de esta manera: Instalación no europea → cálculo de emisiones → verificador acreditado → CBAM Registry → declarant/importador europeo → declaración CBAM.
La calidad del dato climático deja de ser exclusivamente una cuestión de reporting corporativo y pasa a formar parte de un proceso regulatorio con consecuencias económicas.
2. ¿Qué publicó exactamente la Comisión Europea el 28 de septiembre?
A. Orientación técnica y regulatoria
La Comisión ya había publicado el 24 de agosto de 2026 la Guidance on CBAM verification and accreditation for verifiers and National Accreditation Bodies.
Esta guía está dirigida principalmente a los verificadores que comprobarán los informes de emisiones de operadores de instalaciones ubicadas fuera de la UE que producen bienes CBAM importados a partir del 1 de enero de 2026.
También explica los requisitos aplicables a los National Accreditation Bodies (NABs) responsables de acreditar y supervisar a los verificadores.
B. Acceso al CBAM Registry
La Comisión publicó además el procedimiento para que los verificadores acreditados puedan acceder al CBAM Registry.
El procedimiento aplica desde el 1 de septiembre de 2026 y define las responsabilidades de:
- Verificadores
- Organismos nacionales de acreditación
- Comisión Europea
- National Competent Authorities (NCAs).
C. Herramientas operativas
El 28 de septiembre se consolidó el conjunto de recursos operativos para los verificadores, incluyendo:
- Guía de acceso y registro
- Guía rápida para solicitar acceso técnico
- Manual de usuario para verificadores acreditados y operadores de instalaciones
- Vídeos para registrar un verificador
- Vídeos para gestionar solicitudes de modificación
- Vídeos para gestionar solicitudes de colaboración con operadores de instalaciones de terceros países.
Esto tiene una lectura técnica importante:
el sistema ya no está solamente definiendo reglas; está poniendo en operación la infraestructura digital mediante la cual esas reglas serán ejecutadas.
3. El CBAM Registry se convierte en una pieza central
El CBAM Registry es la plataforma electrónica utilizada para gestionar diferentes obligaciones del mecanismo.
En el caso de los operadores de instalaciones de terceros países, el módulo relevante es el O3CI — Operators of Third Country Installations.
Los operadores pueden utilizarlo para registrar instalaciones y compartir información sobre emisiones con los declarantes europeos.
Los verificadores acreditados también acceden mediante este entorno, aunque con funciones diferentes. Pueden:
- Solicitar su registro como verificadores
- Conectarse con operadores de instalaciones de terceros países
- Revisar información sobre instalaciones
- Revisar datos de emisiones y documentación de soporte
- Emitir el correspondiente informe de verificación.
El sistema también permite que los declarantes recuperen información de emisiones proporcionada por las instalaciones no europeas.
Por tanto, el Registry empieza a funcionar como una capa de intercambio de información regulatoria entre producción, verificación y declaración aduanera/climática.
4. Un punto que las empresas exportadoras deben entender: la verificación no empieza en el Registry
El hecho de que la Comisión esté publicando manuales y procedimientos de acceso al Registry podría llevar a pensar que el cumplimiento comienza con el registro digital. No es así. El proceso técnico comienza mucho antes.
La Comisión establece una secuencia en la que:
1. La instalación monitoriza sus emisiones.
2. Calcula las emisiones incorporadas utilizando la metodología CBAM.
3. Produce y conserva los datos y evidencias necesarios.
4. Un verificador acreditado realiza la verificación.
5. El resultado se incorpora al entorno CBAM.
6. El importador/declarant utiliza los datos verificados en su declaración.
La Comisión señala expresamente que la acreditación del verificador por un National Accreditation Body es el primer paso para convertirse en verificador CBAM. Posteriormente, el verificador solicita acceso al Registry y la autoridad competente correspondiente comprueba que está debidamente acreditado.
Esto significa que tener acceso tecnológico al sistema no sustituye la competencia técnica, independencia, imparcialidad ni acreditación requerida para verificar.
5. ¿Qué significa “reasonable assurance”?
La Comisión indica que los verificadores CBAM proporcionan reasonable assurance de que el cálculo de las emisiones incorporadas es correcto. No debe confundirse con una garantía absoluta de ausencia de error. La verificación se estructura alrededor de un enfoque de riesgo.
La normativa de ejecución sobre principios de verificación establece, entre otros elementos, que el verificador debe identificar y gestionar el riesgo de verificación hasta un nivel aceptable para obtener una seguridad razonable de que el informe del operador está libre de material misstatements.
La regulación también establece niveles de materialidad específicos.
Para cada tonelada del bien relevante identificada mediante su código CN, se aplica un nivel de materialidad del:
5 % del total de emisiones incorporadas específicas, y
5 % del total de asignación gratuita específica, cuando corresponda.
Este punto es particularmente relevante. La verificación CBAM no consiste simplemente en comprobar si una cifra “parece razonable”.
Existe una arquitectura formal de:
Riesgo → materialidad → evidencia → procedimientos de verificación → conclusión.
6. El sitio de producción vuelve a estar en el centro
La Comisión establece que la verificación CBAM se aplica al nivel de la installation donde se producen los bienes CBAM.
El proceso puede incluir revisión documental y site visit. La propia Comisión señala septiembre de 2026 como el momento de inicio de las primeras verificaciones, incluyendo revisión documental y visitas a instalaciones.
La evidencia de verificación puede abarcar elementos como:
- Monitoring plan
- Procesos productivos
- Rutas de producción
- Cálculo de emisiones directas
- Emisiones indirectas cuando sean aplicables
- Cantidades producidas
- Códigos CN
- Factores de emisión
- Consumo de combustibles
- Electricidad
- Calor medible importado o exportado
- Gases residuales
- Captura de CO₂
- Datos utilizados para determinar las emisiones específicas incorporadas.
La documentación oficial de la Comisión sobre el formato del informe de verificación contempla, entre otros elementos, la identificación de los procesos de producción CBAM, las metodologías utilizadas para atribuir emisiones, los datos totales de emisiones directas e indirectas cuando corresponda, las cantidades producidas y las emisiones incorporadas específicas por producto.
la preparación para CBAM debe ocurrir dentro de la operación industrial, no únicamente dentro del departamento de sostenibilidad.
7. CBAM exige una conexión entre carbono y datos industriales.
Para producir un dato verificable de emisiones incorporadas no basta con disponer de un inventario corporativo de GEI. Hay que poder establecer una relación entre: Actividad industrial → consumo energético/material → emisiones → proceso productivo → producto → cantidad producida → código CN → emisiones específicas incorporadas.
Esto requiere una arquitectura de datos considerablemente más granular.
Por ejemplo, una instalación siderúrgica no solamente necesita conocer sus emisiones totales. Debe poder demostrar cómo se asignan las emisiones relevantes a los procesos y productos cubiertos por CBAM.
Lo mismo ocurre con instalaciones de aluminio, cemento, fertilizantes, hidrógeno o determinados productos de electricidad.
La Comisión identifica actualmente seis sectores cubiertos por el CBAM:
- Cemento
- Hierro y acero
- Sluminio
- Fertilizantes
- Electricidad
- Hidrógeno.
Por ello, la preparación técnica debe integrar GHG accounting + process data + production data + energy data + product data.
8. ¿Qué cambia para un productor colombiano?
Para una empresa colombiana que produzca bienes incluidos en el alcance del CBAM y los exporte a la Unión Europea, existe una distinción fundamental. La obligación financiera y declarativa dentro de la UE recae sobre el CBAM declarant/importador, pero el productor ubicado fuera de la UE debe suministrar información de emisiones incorporadas cuando se utilicen valores reales.
La Comisión permite utilizar valores reales verificados o valores por defecto en la declaración CBAM. Cuando se utilizan emisiones reales, el productor de terceros países debe proporcionar datos de emisiones verificados. Esto convierte al exportador en un actor esencial de la cadena de cumplimiento.
Por tanto, para una empresa colombiana que exporte bienes cubiertos, la pregunta estratégica ya no debería ser únicamente: “¿Estamos calculando nuestra huella de carbono?” Debería ser “¿Nuestros datos de emisiones incorporadas están estructurados para soportar una verificación CBAM?”
9. El verdadero desafío está en la calidad del dato
Desde una perspectiva de gestión de carbono, CBAM introduce una jerarquía de madurez.
Nivel 1 — Estimación corporativa
La organización dispone de un inventario general de emisiones.
Nivel 2 — Inventario por instalación
Las emisiones pueden asignarse a instalaciones y procesos.
Nivel 3 — Datos de producción
Las emisiones pueden relacionarse con volúmenes y rutas productivas.
Nivel 4 — Emisiones incorporadas
La organización puede calcular las emisiones específicas asociadas con los bienes CBAM.
Nivel 5 — Evidencia verificable
Los datos, metodologías, controles y evidencias permiten una revisión independiente bajo el marco CBAM.
El último nivel es el que adquiere relevancia con el régimen definitivo. No todos los inventarios corporativos están preparados para llegar al nivel 5 y esta diferencia puede convertirse en uno de los principales retos operativos para los exportadores.
10. No es solamente un problema de sostenibilidad
La implementación de CBAM está generando una convergencia entre funciones que tradicionalmente han trabajado de manera relativamente separada.
Sustainability
Debe definir metodologías, límites, factores y criterios de contabilización.
Operations
Debe proporcionar información sobre procesos, consumos y producción.
Finance
Debe entender las implicaciones económicas y la trazabilidad de los datos.
Supply Chain
Debe conectar productos, proveedores, materias primas y flujos físicos.
IT / Data
Debe asegurar integridad, trazabilidad y control de los datos.
Trade / Customs
Debe relacionar la información de producto con códigos y operaciones de importación.
Management
Debe evaluar las implicaciones sobre competitividad, clientes y mercados.
Por ello, CBAM puede terminar funcionando como un caso concreto de integración entre carbon accounting y enterprise data management.
11. La verificación también cambia la relación entre productor y comprador
El modelo crea una nueva interacción entre empresas europeas y productores de terceros países.
- El importador necesita información de emisiones.
- El productor debe generar esa información.
- El verificador debe evaluarla.
- El Registry facilita el intercambio.
Esta cadena introduce una nueva dimensión en las relaciones comerciales.
El comprador europeo puede empezar a requerir a su proveedor no solamente:
- Especificaciones técnicas;
- Certificados de calidad;
- Documentación de origen;
- Trazabilidad;
- Información aduanera;
sino también: Datos verificables de emisiones incorporadas.
Esto puede convertir la capacidad de generar información climática verificable en un elemento de gestión de clientes y de continuidad comercial.
12. ¿Qué deberían revisar ahora los exportadores?
A partir de la documentación oficial actualmente disponible, un exportador de productos CBAM debería revisar al menos seis dimensiones.
1. Alcance
Determinar exactamente qué productos y códigos CN exporta a la UE y cuáles están dentro del alcance del mecanismo.
2. Instalaciones
Identificar las instalaciones de producción relevantes y los procesos CBAM correspondientes.
3. Monitoring plan
Verificar que existe una metodología documentada y consistente para monitorizar los datos requeridos.
4. Datos primarios
Evaluar la disponibilidad, calidad y trazabilidad de:
- Combustibles
- Electricidad
- Producción
- Materias primas
- Emisiones
- Precursores
- Procesos
- Factores de emisión.
5. Evidencia
Determinar si los datos pueden ser sustentados mediante evidencia documental y registros operacionales adecuados.
6. Preparación para verificación
Evaluar si la organización puede soportar una revisión independiente, incluyendo análisis de riesgos, posibles inconsistencias, controles, documentación y eventualmente una visita a la instalación.
Prepararse para CBAM no significa simplemente preparar un Excel. Significa preparar un sistema de información capaz de resistir un proceso de assurance.
13. Una señal importante para América Latina
La Comisión está publicando estos recursos pocos meses después de la entrada en vigor del régimen definitivo.
La secuencia es significativa:
Enero 2026
Inicio del régimen definitivo y monitorización.
Abril 2026
Inicio de los procesos de acreditación de verificadores.
Agosto 2026
Publicación de orientación específica sobre verificación y acreditación.
Septiembre 2026
Registro de verificadores y comienzo de las primeras verificaciones.
Enero 2027
Los verificadores acreditados pueden emitir los primeros verification reports.
Septiembre 2027
Los declarantes deben finalizar la primera declaración CBAM correspondiente a las importaciones de 2026 y entregar los certificados correspondientes.
2026 es el año en que los exportadores deben construir y probar la capacidad de generar datos verificables; 2027 será el año en que esos datos entrarán plenamente en el ciclo de declaración y cumplimiento financiero del CBAM.
14. CBAM está elevando el estándar de “dato climático”
Durante años, la discusión empresarial sobre carbono se concentró en una pregunta: ¿cuál es nuestra huella?
CBAM introduce una exigencia adicional: ¿podemos demostrar cómo llegamos a esa cifra?
Y una tercera: ¿puede un tercero independiente verificarla bajo un marco regulatorio específico?
La madurez de la gestión climática empresarial ya no puede evaluarse únicamente por la existencia de un inventario de GEI. También debe considerarse: Calidad del dato + trazabilidad + controles + metodología + evidencia + verificabilidad.
Ese cambio es mucho más profundo que la publicación de un nuevo manual europeo.
Conclusión
Los nuevos recursos publicados por la Comisión Europea el 28 de septiembre de 2026 deben entenderse dentro de una transición más amplia: CBAM está pasando de una arquitectura normativa a una infraestructura operativa de medición, verificación, registro y declaración de emisiones incorporadas.
La Comisión está poniendo en funcionamiento los componentes necesarios para que los verificadores acreditados puedan interactuar con los operadores de instalaciones de terceros países mediante el CBAM Registry y para que los datos verificados puedan llegar al proceso de declaración del importador.
Para los exportadores colombianos afectados, el mensaje técnico es concreto: El desafío no es solamente calcular emisiones. Es construir un sistema de datos que permita conectar:
Proceso industrial → consumo de recursos → emisiones → producto → cantidad → metodología CBAM → evidencia → verificación independiente.
La pregunta que las empresas deberían hacerse ahora no es si CBAM llegará.
Ya está en su régimen definitivo.
La pregunta es si sus sistemas de información, procesos industriales y controles de datos están preparados para demostrar y no simplemente estimar las emisiones incorporadas de los productos que venden al mercado europeo.
En esta nueva etapa del mercado climático, la trazabilidad del dato puede ser tan importante como la cifra de carbono que ese dato produce.
Hablemos de tu gestión climática
+57 310 2387880

Compañía
Hablemos

Praxora Carbon © 2026 Todos los derechos reservados. Diseñado por Loop®