
Praxora News
De medir emisiones a contabilizar el carbono: el nuevo desafío de la información climática
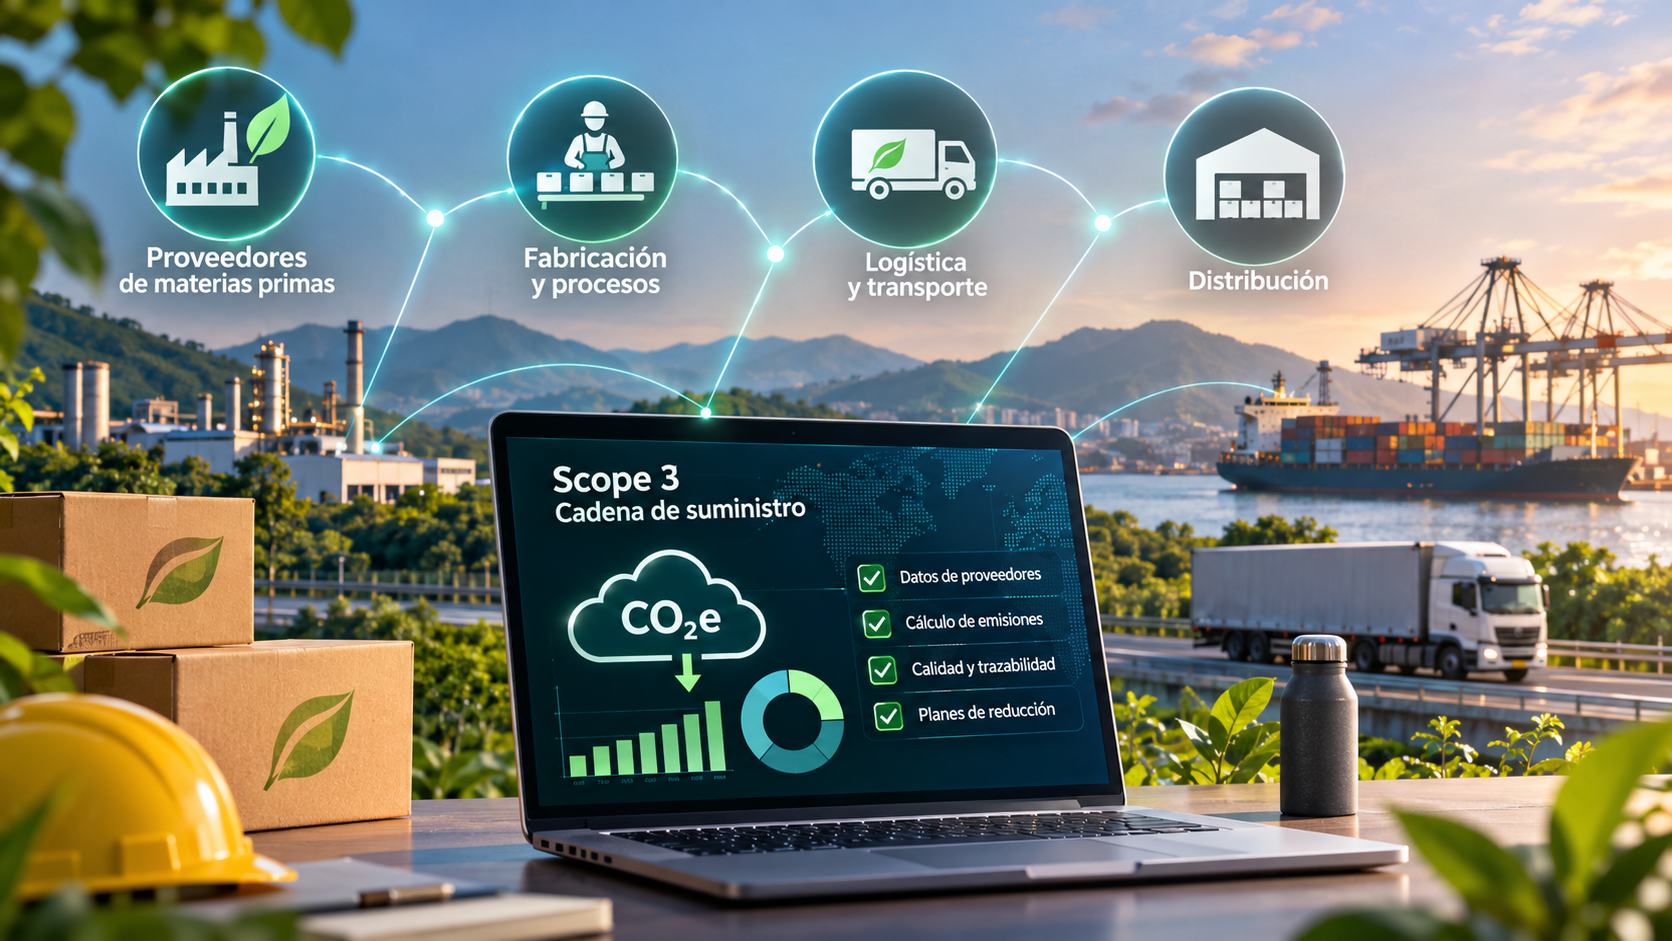
Scope 3 bajo la lupa: cómo transformar los datos de proveedores en una ventaja competitiva
De las estimaciones financieras a la información primaria, trazable y accionable para descarbonizar la cadena de suministro.
La gestión de emisiones corporativas está entrando en una nueva etapa. Ya no es suficiente conocer la huella de carbono de una organización: las empresas necesitan entender de dónde provienen las emisiones de los bienes y servicios que compran, cómo se calculan y qué capacidad tienen para influir en su reducción.
1. El problema no está únicamente en medir. Está en conocer lo que ocurre fuera de la empresa.
Durante años, muchas organizaciones han avanzado en la medición de sus emisiones de Alcance 1 y 2. Han desarrollado inventarios, implementado sistemas de gestión energética y establecido objetivos de reducción.
Sin embargo, cuando se incorpora Scope 3, la complejidad cambia de dimensión.
Una parte significativa de las emisiones puede estar asociada a actividades que la empresa no controla directamente: fabricación de materias primas, producción de bienes adquiridos, transporte, distribución, viajes de negocio, uso de productos vendidos y tratamiento al final de su vida útil.
La dificultad es estructural: la organización necesita contabilizar emisiones que ocurren en instalaciones, procesos y cadenas productivas sobre las cuales no siempre tiene acceso directo a la información.
Esto explica por qué Scope 3 es, simultáneamente, un desafío de contabilidad de carbono, gestión de proveedores, arquitectura de datos y estrategia de compras.
El 2026 State of Supply Chain Sustainability, desarrollado por el MIT Sustainable Supply Chain Lab, recoge respuestas de 1.810 profesionales de compras, operaciones, logística y sostenibilidad en 91 países. Sus resultados muestran una evolución en la incorporación de criterios de sostenibilidad a las decisiones de la cadena de suministro, pero también una brecha entre la ambición corporativa y la capacidad de ejecución.
El estudio identifica, entre otros resultados, que el 61% de las organizaciones encuestadas reporta mayor visibilidad de su cadena de suministro como uno de los beneficios asociados a sus iniciativas de sostenibilidad.
La conclusión es relevante: la información de carbono empieza a tener valor no solamente para reportar, sino para tomar mejores decisiones de abastecimiento, operación y gestión de riesgos.
2. Scope 3: comprender la arquitectura de las emisiones
El GHG Protocol Corporate Value Chain (Scope 3) Standard estructura las emisiones indirectas de la cadena de valor en 15 categorías.
Estas se dividen en dos grandes grupos:
Emisiones upstream (categorías 1 a 8):
- Bienes y servicios adquiridos.
- Bienes de capital.
- Actividades relacionadas con combustibles y energía no incluidas en Scope 1 y 2.
- Transporte y distribución upstream.
- Residuos generados en las operaciones.
- Viajes de negocios.
- Desplazamientos de empleados.
- Activos arrendados upstream.
Emisiones downstream (categorías 9 a 15):
- Transporte y distribución downstream.
- Procesamiento de productos vendidos.
- Uso de productos vendidos.
- Tratamiento al final de la vida útil de productos vendidos.
- Activos arrendados downstream.
- Franquicias.
- Inversiones.
La identificación de estas categorías es solamente el punto de partida. El siguiente desafío es determinar cuáles son materialmente relevantes, qué información se necesita y qué método de cálculo representa mejor cada actividad.
Por ejemplo, en una empresa manufacturera, los bienes y servicios adquiridos (categoría 1), los bienes de capital (categoría 2) y el transporte (categorías 4 y 9) pueden requerir un análisis detallado.
En una entidad financiera, la categoría 15 puede tener una importancia mucho mayor.
En una empresa de alimentos, el origen y la producción de materias primas agrícolas pueden ser determinantes.
No existe una distribución universal de Scope 3. La materialidad depende del modelo de negocio, la estructura de la cadena de valor y las características de los productos y servicios.
3. El método de cálculo determina qué tan útil es el resultado
Uno de los aspectos técnicos más importantes es comprender que no todos los métodos de cálculo producen el mismo nivel de especificidad.
El GHG Protocol reconoce diferentes aproximaciones para estimar las emisiones de Scope 3. En la categoría 1, bienes y servicios adquiridos, las principales son:
Método | Información utilizada | Característica |
|---|---|---|
Spend-based | Valor monetario de las compras | Estimación mediante factores de emisión por unidad monetaria |
Average-data | Masa, volumen o unidades adquiridas | Factores promedio por unidad física |
Supplier-specific | Datos específicos del proveedor o producto | Mayor especificidad respecto a la actividad de suministro |
Hybrid | Combinación de datos específicos y secundarios | Integra información disponible y completa las brechas con estimaciones |
Método spend-based
Es frecuentemente utilizado cuando la empresa dispone de información financiera, pero no cuenta con datos físicos o ambientales detallados de sus proveedores.
La fórmula simplificada es:
Por ejemplo, una empresa puede multiplicar el valor de sus compras de acero por un factor de emisión expresado en kgCO₂e por unidad monetaria.
Su principal ventaja es que permite realizar una primera aproximación a gran escala. Sin embargo, tiene limitaciones importantes:
No necesariamente representa la tecnología utilizada por el fabricante.
Puede verse afectado por inflación y variaciones de precios.
No diferencia adecuadamente proveedores con diferentes intensidades de carbono.
No refleja automáticamente las mejoras operativas realizadas por un proveedor.
Método average-data
Utiliza información física de los productos adquiridos y factores de emisión promedio.
Por ejemplo, toneladas de acero compradas multiplicadas por un factor promedio de kgCO₂e por tonelada.
Este método mejora la relación entre actividad física y emisiones, aunque sigue utilizando promedios que pueden no representar las condiciones específicas del fabricante.
Método supplier-specific
Utiliza información específica de los proveedores, idealmente relacionada con los productos, procesos y volúmenes suministrados.
Permite diferenciar, por ejemplo, dos proveedores de un mismo material que utilizan tecnologías productivas, matrices energéticas o procesos industriales diferentes.
Sin embargo, recibir una cifra de emisiones del proveedor no garantiza por sí solo la calidad del resultado. Es necesario conocer los límites organizacionales y operacionales, la metodología, los factores utilizados, los procesos de asignación y la correspondencia entre la información suministrada y el producto adquirido.
Método híbrido
En la práctica, suele ser una de las alternativas más útiles para organizaciones con cadenas de suministro extensas.
Combina datos específicos de proveedores prioritarios con factores secundarios para las actividades en las que no existe información suficiente.
Esto permite mejorar progresivamente la calidad del inventario sin esperar a que todos los proveedores tengan sistemas maduros de contabilidad de carbono.
El GHG Protocol recomienda priorizar información primaria de alta calidad para las actividades relevantes y utilizar información secundaria cuando la información primaria no esté disponible o no tenga calidad suficiente.
La decisión metodológica no debería ser escoger un único método para toda la organización. Debería ser establecer una estrategia de datos diferenciada por categoría, materialidad y capacidad de influencia.
4. El dato primario no siempre es un dato confiable
Aquí aparece una distinción que merece especial atención.
En muchas organizaciones existe la percepción de que solicitar información directamente a los proveedores resuelve el problema de calidad de Scope 3.
No necesariamente.
Un proveedor puede entregar una cifra de emisiones calculada con factores genéricos, información incompleta o metodologías que no corresponden al producto suministrado.
También puede entregar un inventario corporativo de Scope 1 y 2 que no permite identificar las emisiones atribuibles a una referencia específica.
Por tanto, es necesario evaluar la calidad de los datos desde varias dimensiones:
Dimensión | Pregunta de control |
|---|---|
Tecnología | ¿El dato representa el proceso productivo real? |
Temporalidad | ¿Corresponde al período de reporte? |
Geografía | ¿Representa la ubicación donde se produjo el bien? |
Completitud | ¿Incluye las fuentes relevantes y los procesos requeridos? |
Consistencia | ¿Utiliza metodologías y unidades compatibles? |
Trazabilidad | ¿Puede reconstruirse desde la fuente hasta el resultado? |
Fiabilidad | ¿Existen controles y evidencias que respalden la información? |
El GHG Protocol identifica la representatividad tecnológica, temporal y geográfica, junto con la completitud y fiabilidad, como indicadores importantes para evaluar la calidad de los datos.
Además, recomienda solicitar información de actividad —por ejemplo, kWh consumidos, combustibles utilizados o cantidades producidas— cuando sea posible, en lugar de depender exclusivamente de una cifra agregada de CO₂e.
Esta diferencia es fundamental.
Si un proveedor informa que fabricar un producto genera 1,2 tCO₂e, la empresa necesita entender qué representa esa cifra.
¿Incluye únicamente Scope 1 y 2 del fabricante?
¿Incluye las materias primas?
¿Corresponde a una tonelada de producto terminado?
¿Se utilizó asignación por masa, valor económico u otro criterio?
¿El dato corresponde al sitio de fabricación que realmente abastece a la empresa?
Sin estas respuestas, la cifra puede ser insuficiente para una decisión de descarbonización o una evaluación independiente.
5. Una nueva evidencia científica: las estimaciones pueden ocultar emisiones relevantes
La discusión sobre la calidad de Scope 3 no es únicamente metodológica.
Una investigación publicada el 30 de septiembre de 2026 en npj Environmental Social Sciences, titulada Systematic bias in Scope 3 emissions accounting: evidence from firm-level supply networks, analiza cómo la granularidad y la procedencia de los factores de intensidad de emisiones afectan la estimación de las emisiones upstream.
El estudio utiliza como caso de análisis la cadena de suministro de Toyota Motor Corporation y construye una red de cinco niveles de proveedores, combinando relaciones comerciales públicas, información financiera, datos geográficos y modelación de flujos comerciales.
Su contribución es especialmente relevante: muestra que la sustitución de información específica por proxies agregados puede introducir sesgos sistemáticos en la estimación de Scope 3.
Esto no significa que los métodos de estimación sean inválidos. Significa que sus resultados deben interpretarse considerando la calidad, granularidad y cobertura de la información de entrada.
Una segunda publicación académica, aparecida en One Earth en septiembre de 2026, propone tres principios para una contabilidad de Scope 3 que realmente contribuya a la descarbonización:
Credible: que los resultados sean técnicamente defendibles.
Scalable: que el método pueda aplicarse a cadenas de suministro extensas.
Actionable: que la información permita tomar decisiones y ejecutar reducciones.
Los autores advierten sobre el riesgo de acelerar estimaciones deficientes mediante herramientas de inteligencia artificial sin resolver previamente los problemas de calidad de los datos.
Esta es una advertencia importante para las organizaciones que están digitalizando sus inventarios.
La automatización puede acelerar el procesamiento de información, pero no convierte automáticamente un dato incompleto en uno confiable.
6. El desafío de escalar: no todos los proveedores necesitan el mismo nivel de intervención
Una empresa puede tener cientos o miles de proveedores. Solicitar información detallada de emisiones a todos, simultáneamente, puede generar costos elevados y resultados poco eficientes.
La respuesta es segmentar la cadena de suministro.
Una metodología práctica puede considerar cuatro variables:
Impacto climático: contribución estimada del proveedor a las emisiones de Scope 3.
Importancia comercial: volumen de compras y relevancia estratégica.
Capacidad de influencia: posibilidad de trabajar con el proveedor para mejorar sus procesos.
Madurez de información: disponibilidad de inventarios, datos de actividad y sistemas de gestión ambiental.
A partir de estas variables pueden establecerse grupos de intervención.
Segmento | Características | Estrategia |
|---|---|---|
Estratégicos de alto impacto | Alta contribución y alta relevancia comercial | Datos específicos, planes de reducción y seguimiento |
Alto impacto, baja madurez | Emisiones relevantes, información limitada | Asistencia técnica y desarrollo de capacidades |
Bajo impacto, alta madurez | Información disponible, contribución menor | Captura estandarizada y actualización periódica |
Bajo impacto, baja madurez | Baja contribución y poca información | Estimaciones secundarias y mejora progresiva |
El objetivo es concentrar los recursos donde la mejora de información puede modificar significativamente el inventario o las decisiones de abastecimiento.
¿Qué están mostrando las organizaciones en 2026?
El State of Supply Chain Sustainability 2026 del MIT identifica un crecimiento en las iniciativas de colaboración entre empresas y proveedores.
Según los resultados publicados, la participación en programas conjuntos de engagement y descarbonización de proveedores pasó de aproximadamente 31% a 58% entre las mediciones de 2025 y 2026. La participación en alianzas intersectoriales también aumentó, de 28% a 47%.
El informe advierte que las emisiones de la cadena de valor no pueden gestionarse exclusivamente mediante iniciativas individuales: muchas empresas comparten proveedores, rutas logísticas y fuentes de emisiones.
Este enfoque de colaboración puede ser especialmente importante para las pequeñas y medianas empresas que abastecen a grandes compañías y que no siempre disponen de recursos para desarrollar capacidades de medición de forma independiente.
7. Scope 3 está evolucionando: más transparencia y mayor exigencia sobre los datos
La evolución de los estándares internacionales confirma que la calidad de la información está adquiriendo mayor importancia.
El Greenhouse Gas Protocol publicó en marzo de 2026 un documento de avance sobre la revisión de su estándar de Scope 3.
Es importante aclarar que se trata de propuestas en desarrollo, no de requisitos definitivos vigentes.
Entre los cambios que se están considerando aparecen:
Desagregar las emisiones reportadas según el tipo de dato utilizado.
Mejorar la transparencia sobre qué parte del inventario ha sido verificada.
Establecer objetivos de mejora de la especificidad de los datos.
Promover objetivos de mejora de calidad de información.
Limitar determinadas asignaciones de datos corporativos agregados a proveedores homogéneos.
La dirección de la revisión es clara: mejorar la transparencia sobre cómo se construyen los inventarios y promover una mayor utilización de datos específicos.
Por otra parte, la Comisión Europea publicó el 26 de octubre de 2026 una declaración de su Platform on Sustainable Finance sobre los estándares ESRS aplicables a determinadas empresas no europeas bajo el artículo 40a de la Accounting Directive.
La declaración recomienda mantener un alto grado de alineación con los ESRS aplicables a empresas europeas y preservar un perímetro global consistente para la información de sostenibilidad. Se trata de una recomendación técnica dentro de un proceso regulatorio, no de una nueva obligación ya aplicable a todos los exportadores latinoamericanos.
En Estados Unidos, otro ejemplo de la evolución regulatoria es California. KPMG informó el 20 de octubre de 2026 sobre la aprobación de la regulación inicial de SB-253 y la fecha de reporte de emisiones de 2026. El régimen contempla una evolución progresiva de la información requerida, incluyendo Scope 3 en etapas posteriores.
Para las empresas que participan en cadenas de suministro internacionales, estas tendencias refuerzan la importancia de construir sistemas de información capaces de responder a diferentes requerimientos sin duplicar esfuerzos ni perder consistencia metodológica.
8. Inteligencia artificial y plataformas digitales: acelerar la gestión, no sustituir el rigor técnico
La cantidad de información que debe gestionarse en Scope 3 hace que la digitalización sea cada vez más importante.
Una arquitectura tecnológica adecuada puede integrar:
Información de compras y ERP.
Bases de datos de proveedores.
Cuestionarios y formularios digitales.
Consumos energéticos y datos operacionales.
Factores de emisión y bases de datos de ciclo de vida.
Información de productos y materiales.
Evidencias documentales.
Cálculos, controles y reportes de emisiones.
El estudio del MIT de 2026 también examina el uso de inteligencia artificial en la gestión de emisiones. Entre las aplicaciones reportadas por las empresas encuestadas que utilizan IA para seguimiento de emisiones se encuentran:
63% para estimar emisiones cuando faltan datos de proveedores.
63% para recopilar y consolidar información dispersa.
54% para automatizar la contabilidad y el reporte de carbono.
25% para simular o proyectar emisiones bajo diferentes escenarios de cadena de suministro.
Estos resultados muestran que la IA está encontrando aplicaciones prácticas en la gestión de datos, aunque todavía existe una diferencia entre automatizar la contabilización y utilizar la información para optimizar decisiones futuras.
¿Qué debería aportar una plataforma de gestión de carbono?
Una solución digital de Scope 3 debería permitir:
1. Captura estructurada: solicitar información de forma estandarizada, con formatos y unidades consistentes.
2. Integración: conectar información de compras, proveedores y operaciones.
3. Validación: identificar datos faltantes, inconsistencias, duplicados y desviaciones.
4. Cálculo: aplicar metodologías y factores de emisión documentados.
5. Trazabilidad: conservar la relación entre fuente, proveedor, actividad, factor y resultado.
6. Segmentación: identificar proveedores y categorías prioritarias.
7. Seguimiento: medir la evolución de los datos y de las emisiones a través del tiempo.
La inteligencia artificial puede contribuir a clasificar documentos, extraer información, detectar anomalías y acelerar procesos de consolidación. Sin embargo, las decisiones metodológicas, la aprobación de datos y la interpretación de resultados requieren controles y supervisión humana.
La tecnología debe fortalecer la gobernanza del dato, no reemplazarla.
9. De la contabilización a la reducción: convertir Scope 3 en una herramienta de procurement
El verdadero valor de Scope 3 aparece cuando la información comienza a modificar decisiones empresariales.
Consideremos un ejemplo ilustrativo.
Una compañía compra 10.000 toneladas anuales de un material a dos proveedores.
Proveedor A: 1,8 tCO₂e por tonelada.
Proveedor B: 1,1 tCO₂e por tonelada.
Si ambos valores tienen límites de producto comparables, metodologías consistentes y suficiente respaldo, la diferencia representa una oportunidad para evaluar alternativas de abastecimiento.
La diferencia de intensidad sería:
Si hipotéticamente se sustituyera un volumen de 2.000 toneladas del proveedor A por el proveedor B, manteniendo constantes las demás condiciones:
El resultado representa una reducción potencial de emisiones asociadas a las compras, no una reducción demostrada hasta que se ejecuten los cambios y se verifiquen las condiciones reales.
Este tipo de análisis permite incorporar carbono en decisiones que tradicionalmente se basan en precio, calidad, disponibilidad y riesgo de suministro.
También permite evaluar:
Materiales alternativos de menor intensidad de carbono.
Proveedores con tecnologías productivas más eficientes.
Contratos que incentiven mejoras ambientales.
Programas de eficiencia energética con proveedores estratégicos.
Optimización logística y reducción de distancias.
Diseño de productos y selección de materiales.
La gestión de Scope 3 deja así de ser exclusivamente una responsabilidad del área de sostenibilidad y comienza a integrarse con procurement, operaciones, finanzas, ingeniería y estrategia corporativa.
10. ¿Qué significa esto para Colombia y América Latina?
La región tiene una oportunidad importante, pero también enfrenta desafíos particulares.
Muchas empresas latinoamericanas participan como proveedores de materias primas, productos industriales, alimentos, componentes y servicios para compañías multinacionales.
En estos casos, las exigencias de información climática pueden llegar a través de clientes, procesos de homologación, requerimientos de compras, compromisos de descarbonización y regulaciones aplicables a los mercados de destino.
Para un proveedor colombiano, por ejemplo, no es suficiente conocer las emisiones totales de su organización si un cliente internacional necesita información específica sobre el producto que compra.
Una empresa que exporta alimentos puede necesitar avanzar en información sobre materias primas agrícolas, uso del suelo, fertilizantes, procesamiento, energía y transporte.
Un fabricante de productos metálicos puede requerir información sobre acero, aluminio, consumo energético, procesos térmicos y materiales auxiliares.
Una empresa de servicios logísticos puede necesitar mejorar la trazabilidad de combustibles, distancias, flota, ocupación y eficiencia de transporte.
El nivel de detalle requerido dependerá del producto, del cliente, de la categoría de Scope 3 y del marco metodológico aplicable.
Tres prioridades para las empresas de la región
Primera: fortalecer la capacidad de medición de los proveedores.
Las grandes empresas no pueden esperar que todos sus proveedores tengan el mismo nivel de madurez. Necesitan desarrollar programas progresivos de capacitación, captura de datos y acompañamiento técnico.
Segunda: construir información específica para productos y procesos.
Es necesario avanzar desde inventarios corporativos generales hacia información que permita relacionar emisiones con instalaciones, procesos productivos, materiales y unidades de producto.
Tercera: incorporar carbono en las decisiones comerciales.
La información de emisiones puede convertirse en una variable relevante para acceder a mercados, responder a clientes internacionales y participar en cadenas de suministro que están incorporando criterios climáticos.
En Colombia, esta evolución también puede representar una oportunidad para mejorar la competitividad de proveedores industriales y agroindustriales, especialmente aquellos vinculados a mercados europeos y norteamericanos.
No significa que todas las empresas estén sujetas directamente a las mismas obligaciones regulatorias. Significa que las exigencias de información pueden transmitirse comercialmente a través de sus clientes y cadenas de suministro.
11. ¿Cómo avanzar? Una hoja de ruta para transformar Scope 3
Para una organización que quiera evolucionar desde un inventario basado principalmente en estimaciones hacia un modelo de gestión de emisiones de proveedores, proponemos cinco etapas.
Etapa | Objetivo | Resultado esperado |
|---|---|---|
1. Diagnóstico | Identificar categorías y fuentes materiales | Mapa de emisiones y brechas de información |
2. Priorización | Segmentar proveedores y actividades | Plan de captura de datos por materialidad |
3. Digitalización | Estandarizar solicitudes e integrar información | Base de datos estructurada y trazable |
4. Mejora de calidad | Validar metodologías y datos específicos | Mayor proporción de información primaria de calidad |
5. Descarbonización | Integrar resultados en compras y operaciones | Planes de reducción con proveedores y seguimiento |
El desempeño del programa debería medirse con indicadores que vayan más allá de las toneladas de CO₂e calculadas.
Algunos indicadores recomendados son:
Porcentaje del inventario Scope 3 calculado con datos primarios.
Porcentaje de emisiones cubiertas por proveedores con información documentada.
Porcentaje de proveedores estratégicos que reportan información climática.
Porcentaje de datos con evidencia y controles de calidad.
Porcentaje de emisiones con información específica de producto.
Evolución de la intensidad de emisiones por unidad adquirida.
Reducción absoluta de emisiones asociadas a proveedores.
Número de proveedores con planes de descarbonización activos.
La organización debe establecer metas progresivas y evitar que un aumento en el porcentaje de datos primarios se interprete automáticamente como una reducción de emisiones.
De hecho, mejorar la calidad del inventario puede incrementar inicialmente la huella reportada al revelar emisiones que antes estaban subestimadas. Esto no representa necesariamente un deterioro ambiental: puede reflejar una medición más completa.
12. El papel de la experiencia y la tecnología en la gestión de proveedores
En la práctica, uno de los mayores obstáculos de los programas Scope 3 es la fragmentación de la información.
Los datos suelen estar distribuidos entre compras, finanzas, operaciones, logística, proveedores y áreas de sostenibilidad. Cada fuente utiliza formatos, unidades, períodos y niveles de detalle diferentes.
La experiencia de Descarbonize en proyectos de gestión de huella de carbono y digitalización de información climática permite abordar precisamente este desafío: estructurar la captura de datos, consolidar información de diferentes fuentes y facilitar el seguimiento de emisiones a través de una plataforma digital.
En particular, la gestión de proveedores requiere que la información solicitada pueda convertirse en datos utilizables dentro del inventario, y no permanecer aislada en formularios, correos electrónicos o archivos independientes.
La tecnología aporta valor cuando permite conectar la información de la cadena de suministro con los cálculos de carbono, identificar brechas, mantener trazabilidad y facilitar la actualización periódica.
Pero hay una condición esencial: la plataforma no sustituye la metodología, la calidad de los datos ni la responsabilidad de la organización sobre su inventario.
La combinación de conocimiento técnico, procesos de gestión y herramientas digitales es lo que permite escalar el programa y convertirlo en una práctica empresarial sostenible.
Conclusión: el futuro de Scope 3 depende de la calidad de las relaciones y de los datos
La gestión de Scope 3 está evolucionando desde un ejercicio de estimación de emisiones hacia un modelo de información y colaboración empresarial.
Las organizaciones necesitan conocer mejor sus cadenas de suministro, identificar proveedores prioritarios, mejorar la calidad de los datos y utilizar esa información para tomar decisiones que reduzcan emisiones.
El desafío no se resuelve solicitando más formularios ni adquiriendo una plataforma tecnológica de manera aislada.
Requiere una combinación de:
Metodologías consistentes de contabilidad de carbono.
Datos primarios y secundarios seleccionados según su calidad y materialidad.
Procesos de captura, validación y trazabilidad.
Colaboración y desarrollo de capacidades de proveedores.
Integración entre sostenibilidad, compras, operaciones y finanzas.
Tecnología para automatizar y escalar la gestión.
Objetivos medibles de mejora y reducción de emisiones.
Para las empresas de Colombia y América Latina, esta evolución representa tanto un desafío como una oportunidad: pasar de ser proveedores que responden cuestionarios de sostenibilidad a convertirse en socios comerciales capaces de demostrar y gestionar el desempeño climático de sus productos y servicios.
La ventaja competitiva no estará únicamente en conocer la huella de carbono de la empresa, sino en comprender, gestionar y transformar las emisiones de toda su cadena de valor.
En Praxora Carbon creemos que la descarbonización efectiva comienza con información confiable y se materializa cuando esa información cambia las decisiones del negocio.
From strategy to impact.
Referencias y fuentes documentales
Investigación académica
1. MIT Sustainable Supply Chain Lab. (2026). State of Supply Chain Sustainability 2026. Investigación basada en 1.810 profesionales de 91 países. Consultar resultados.
2. GHG Protocol. (2011). Corporate Value Chain (Scope 3) Accounting and Reporting Standard y Technical Guidance for Calculating Scope 3 Emissions. Documentación oficial.
3. Wang, Z., Hubacek, K. & Ruzzenenti, F. (2026). Systematic bias in Scope 3 emissions accounting: evidence from firm-level supply networks. npj Environmental Social Sciences. Publicación: 30 de septiembre de 2026. Consultar investigación.
4. Brennan, S.J. et al. (2026). Credible, scalable, actionable: principles for scope 3 emissions measurement and supply chain decarbonization. One Earth, 18 de septiembre de 2026. Consultar publicación académica.
Estándares y evolución metodológica
5. Greenhouse Gas Protocol. (Marzo de 2026). Scope 3 Standard Revisions: Phase 1 Progress Update. Documento de propuestas en desarrollo, no estándar definitivo. Consultar documento.
Regulación y consultoría internacional
6. European Commission, Platform on Sustainable Finance. (26 de octubre de 2026). Statement on the ESRS for non-EU companies (ESRS 40-a). Consultar publicación.
7. Deloitte. (6 de octubre de 2026). On the Radar: Greenhouse Gas Protocol reporting considerations. Consultar análisis.
8. KPMG. (20 de octubre de 2026). All about California’s climate laws. Consultar análisis regulatorio.
9. GHG Protocol. (30 de mayo de 2025). How do I collect primary data from suppliers and other value chain partners? Consultar orientación técnica.
10. GHG Protocol. (30 de mayo de 2025). What types of data can I use to calculate Scope 3 emissions? Consultar orientación técnica.
Nota sobre actualidad: las referencias MIT, Comisión Europea, Deloitte y KPMG corresponden a publicaciones recientes de 2026. Los dos artículos académicos de septiembre son investigaciones recientes, pero superan ligeramente la ventana estricta de 30 días al 3 de noviembre. Las publicaciones del GHG Protocol de 2025 se incluyen como documentación metodológica fundamental, no como noticias recientes.
Hablemos de tu gestión climática
+57 310 2387880
Mantente al día en gestión climática empresarial
Recibe insights sobre sostenibilidad, Scope 3, regulación, automatización ESG y reducción de emisiones.
Al suscribirte aceptas nuestra Política de Privacidad.

Compañía
Hablemos

Praxora Carbon © 2026 Todos los derechos reservados. Diseñado por Loop®